Assurance Youngtimer
VÉHICULES DE 20 À 30 ANS
Quel Contrat Choisir ?
Besoin d’aide pour choisir le bon contrat, contactez-nous.
+071 355.498
contact@mrib.be
Assurance Youngtimer : la tranche des 20 à 30 ans
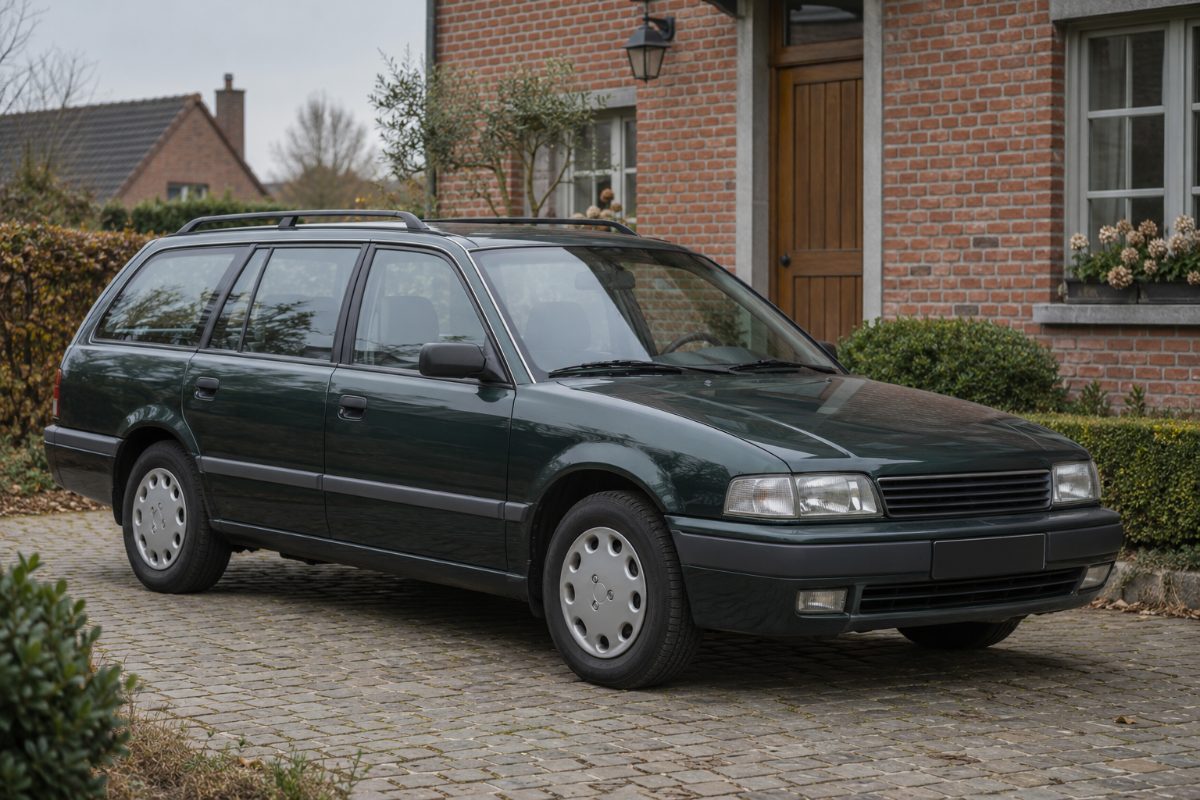
L’assurance Youngtimer couvre les véhicules qui ne sont plus des voitures d’usage sans être encore des ancêtres : en pratique, la tranche des vingt à trente ans. Ces modèles ont quitté la cote classique, leur valeur remonte souvent, mais ils n’atteignent pas encore les trente ans qui ouvrent l’accès à la plaque O.
Conséquence : le véhicule reste immatriculé normalement, sans les allègements du statut ancêtre, alors qu’une omnium classique le valorise mal. Partant de la valeur catalogue d’origine et appliquant une dégressivité mensuelle, elle aboutit à une indemnité sans rapport avec ce que coûterait le remplacement d’un exemplaire équivalent.
Le principe : une valeur convenue
La formule Youngtimer repose sur un montant fixé d’un commun accord à la souscription, sur base d’un dossier : photos, factures d’entretien et de restauration, kilométrage, historique. Ce montant ne se dégrade pas avec le temps. Après un sinistre total, l’indemnité est celle qui a été convenue, sans discussion sur la cote du moment.
Les garanties habituelles
- Responsabilité civile. Obligatoire dès la mise en circulation, en vertu de la loi du 21 novembre 1989.
- Dégâts matériels en valeur convenue, collision comprise.
- Incendie, vol et vandalisme, souvent conditionnés au remisage en garage fermé et à un antivol.
- Forces de la nature, dégâts des eaux, bris de vitrage et heurt d’animaux.
- Assistance adaptée à un véhicule ancien, dont le dépannage n’est pas toujours standard.
- Assurance du conducteur et protection juridique, comme sur un contrat auto ordinaire.
Les conditions qui reviennent le plus souvent
Les compagnies acceptent ces véhicules à des conditions précises : un kilométrage annuel plafonné, un usage privé excluant les trajets professionnels réguliers, un second véhicule dans le ménage pour l’usage quotidien, et un lieu de remisage déclaré. Un âge minimum du conducteur est parfois exigé.
Ces conditions ne sont pas des formalités : c’est sur elles que se joue la garantie. Un véhicule déclaré « sorties de loisir » et utilisé tous les matins pour aller travailler sort du cadre du contrat.
Youngtimer, ancêtre ou Prestige Car ?
Au-delà de trente ans, le véhicule peut passer sous plaque O et formule collection, avec un usage plus encadré — ni domicile-travail, ni usage professionnel — mais des obligations allégées. Pour un deux-roues ancien, voyez l’assurance moto ancêtre. Et si le véhicule reste votre voiture de tous les jours, la page assurance voiture reprend les formules classiques.
Envoyez-nous la marque, le modèle, l’année, le kilométrage et l’état : nous déterminons la valeur à retenir et la formule adaptée. Toutes nos solutions sont regroupées sur la page assurance mobilité. Demandez votre offre.
Constituer le dossier de votre Youngtimer
C’est le dossier qui fixe la valeur convenue, et donc l’indemnité que vous toucherez. Quatre éléments le composent : un jeu de photographies récentes (extérieur sous tous les angles, intérieur, moteur, compteur), les factures d’entretien et de restauration, le carnet de bord ou l’historique connu, et les annonces comparables pour un exemplaire de même millésime et de même état.
Sans ce dossier, l’assureur retombe sur une cote générique qui ne tient compte ni de l’état ni des travaux réalisés. Avec lui, la discussion a lieu à la souscription — c’est-à-dire au bon moment.
Refaire le point tous les deux ou trois ans
Une assurance Youngtimer vieillit avec le véhicule. Deux choses évoluent : la cote du modèle, souvent à la hausse sur cette tranche d’âge, et l’état de la voiture, selon les travaux réalisés. Un montant fixé il y a cinq ans est presque toujours dépassé. Relisez la valeur convenue après chaque restauration importante et au moins tous les deux à trois ans.
Surveillez aussi le moment où le véhicule franchit les trente ans : il devient alors éligible à la plaque O et à la formule collection, qui allège certaines obligations mais restreint l’usage autorisé.
Multi-Risk Insurance SRL est un bureau de courtage en assurances inscrit auprès de la FSMA sous le numéro 111.997 A.
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi