Assurance protection juridique PME
Besoin d'aide ?
N’hésitez pas à nous contacter. Nous reviendrons vers vous avec 1-2 jours ouvrables. Ou appelez-nous maintenant !
071/355.498
contact@mrib.be
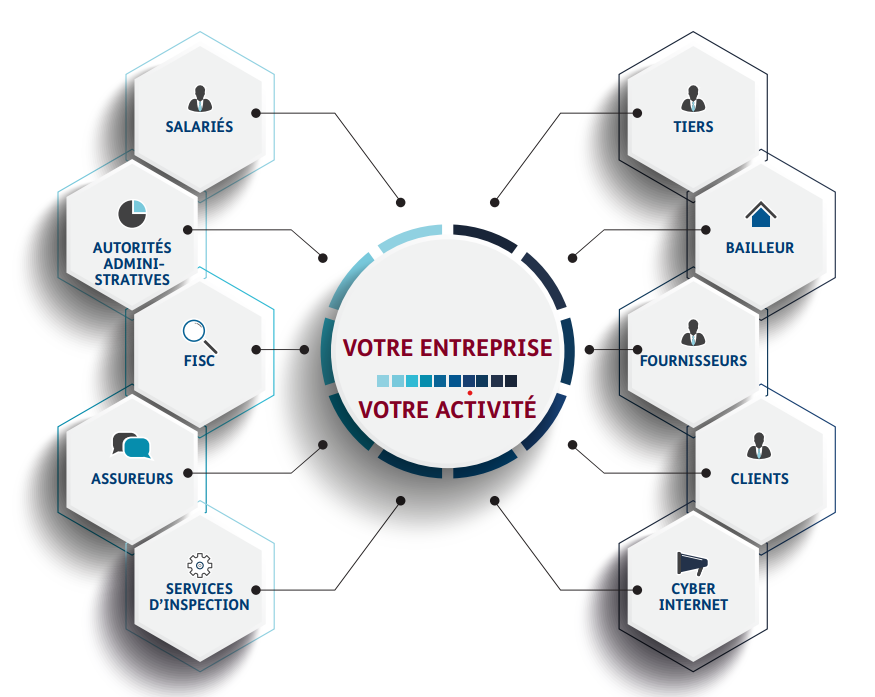
Qu’est ce qu’une protection juridique ?
Avoir raison ne suffit pas : encore faut-il pouvoir le faire valoir. Un client qui ne paie pas, un fournisseur qui livre autre chose que ce qui était commandé, un bail commercial contesté, un contrôle fiscal, un conflit avec un travailleur, un voisin qui s’oppose à votre permis. Dans chacun de ces cas, la question n’est pas de savoir qui a raison mais qui peut se permettre d’aller au bout. La protection juridique paie ce que coûte cette bataille : honoraires d’avocat, d’expert, frais de procédure et d’exécution.
Elle se distingue nettement des contrats de responsabilité. La RC exploitation ou la RC professionnelle interviennent quand vous avez causé un dommage : elles vous défendent parce qu’elles paieront peut-être. La protection juridique intervient quand vous êtes demandeur, ou attaqué en dehors de toute responsabilité assurée. C’est la seule garantie qui vous finance à l’attaque.
Les modules habituels d’un contrat PME
- Recouvrement de factures impayées : mise en demeure, procédure, et exécution du jugement — le module le plus rentable pour une PME qui facture à terme.
- Contrats commerciaux : litiges avec fournisseurs, clients, sous-traitants.
- Droit social : conflits avec le personnel, licenciement contesté, inspection sociale.
- Droit fiscal : contestation d’un contrôle ou d’un redressement.
- Immobilier et voisinage : bail commercial, travaux, permis, troubles de voisinage.
- Défense pénale de l’entreprise et de ses dirigeants, en dehors des faits intentionnels.
- Insolvabilité du débiteur, selon la formule.
Les trois clauses qui comptent
Le seuil d’intervention : en dessous d’un certain montant de litige, la garantie ne joue pas. Le délai d’attente : pour les matières contractuelles et fiscales notamment, la couverture démarre après une période suivant la souscription, et le fait générateur doit être postérieur à la prise d’effet. Le plafond par sinistre, distinct selon les modules. Ces trois chiffres déterminent la valeur réelle du contrat bien plus que son prix.
Le libre choix de l’avocat vous est garanti par la loi. En revanche, l’accord de l’assureur doit être obtenu avant d’engager des frais : voyez la procédure sur notre page déclarer un litige.
Situations typiques couvertes selon la formule
- un litige avec un fournisseur ou un sous-traitant sur l’exécution d’un contrat ;
- la défense pénale de l’entreprise ou du dirigeant après un accident du travail ou un sinistre ;
- un recours contre un tiers qui a endommagé vos biens ;
- un litige avec un membre du personnel (droit social), souvent soumis à un délai d’attente ;
- un désaccord avec une administration, garanti par certaines formules seulement.
Le recouvrement de créances impayées et les litiges nés avant la souscription sont en général exclus. Pour les impayés, voyez l’assurance-crédit.
Les garanties, franchises et plafonds évoluent et varient d’une compagnie à l’autre : ils sont confirmés dans l’offre. Pour une étude de votre situation, contactez-nous.
Une question sur un litige en cours ?
Multi-Risk Insurance est un courtier indépendant inscrit auprès de la FSMA. Nous partons de votre situation réelle et nous vous remettons une comparaison écrite. Demandez une offre.
À lire aussi
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi