Mini-omnium
VOITURE, ANCETRE, YOUNG TIMER, CLASSIC CAR
Quel Contrat Choisir ?
Besoins d’aide pour choisir le bon contrat, contactez-nous.
+071 355.498
contact@mrib.be
Mini-omnium : les cinq garanties, et ce qu’elle ne couvre pas
La mini-omnium — appelée aussi « petite omnium » — protège votre véhicule contre des événements que vous subissez, sans couvrir les dégâts d’un accident dont vous êtes responsable. C’est le compromis habituel pour un véhicule qui n’est plus tout jeune mais qu’on ne veut pas laisser sans protection.
Ce que couvre une mini-omnium
- Incendie : incendie, explosion, foudre et court-circuit de l’installation électrique du véhicule.
- Vol : vol du véhicule, dégâts causés lors d’une tentative, remplacement des serrures et reprogrammation de l’antivol en cas de clés dérobées.
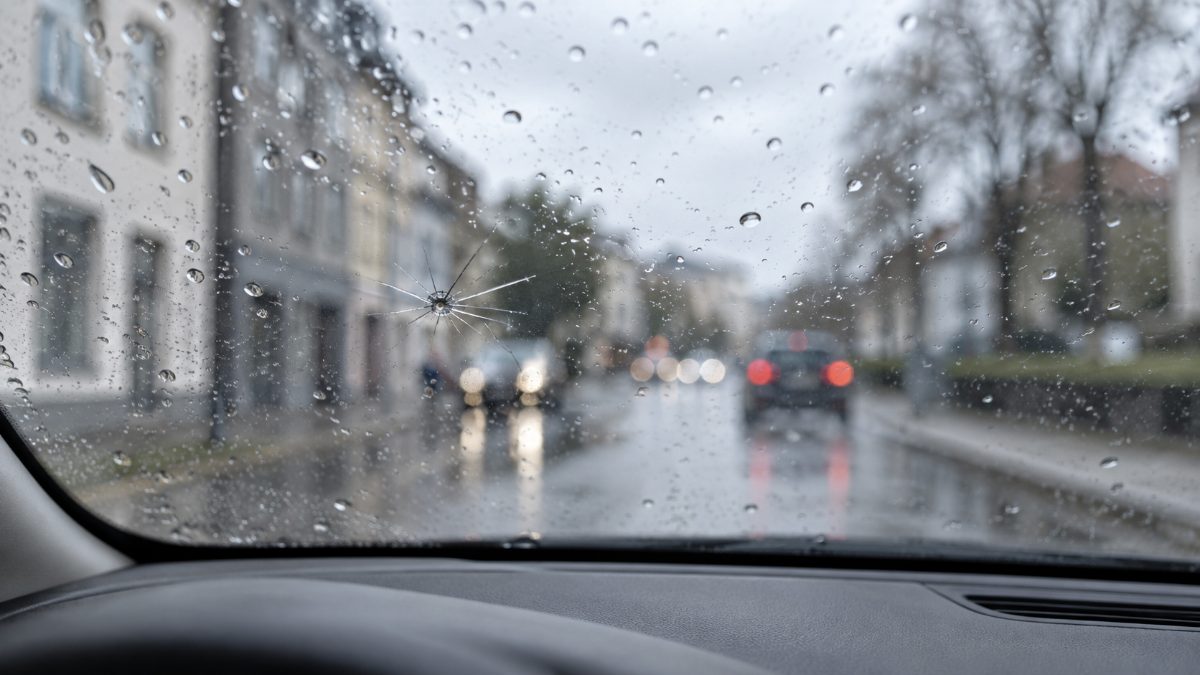
- Bris de vitrage : pare-brise, vitres latérales et toit vitré, souvent sans franchise en cas de réparation plutôt que de remplacement.
- Forces de la nature : tempête, grêle, inondation, chute de blocs de glace ou de branches.
- Collision avec un animal : le heurt lui-même et, selon les contrats, les dommages consécutifs à la perte de contrôle.
Ce qu’elle ne couvre pas
La garantie « dégâts matériels » est absente : si vous emboutissez un poteau ou si vous êtes responsable d’une collision, votre voiture n’est pas indemnisée. Le vandalisme n’est généralement pas couvert non plus, alors qu’il l’est en omnium complète. Restent également exclus l’usure, la panne mécanique et les conséquences d’un défaut d’entretien.
Comment l’indemnité est calculée
Comme en omnium, l’indemnisation part le plus souvent de la valeur catalogue du véhicule, avec une dégressivité qui s’applique après une période initiale. La franchise et les règles de dégressivité varient d’un assureur à l’autre : ce sont ces deux points qui expliquent l’essentiel des écarts de prime entre deux offres qui paraissent identiques.
Mini-omnium ou omnium : comment trancher
Posez-vous la question dans l’autre sens : si votre voiture était détruite demain par votre propre faute, pourriez-vous la remplacer sans emprunter ? Si oui, la mini-omnium suffit. Sinon, l’omnium complète reste justifiée, quel que soit l’âge du véhicule.
Un point de vigilance sur le vol
La garantie vol d’une mini-omnium s’accompagne souvent de conditions : antivol agréé pour certains modèles, véhicule fermé, clés jamais laissées à bord. Leur non-respect est une cause fréquente de refus d’intervention. Le cadre général des assurances est décrit par le SPF Économie.
Et si le véhicule est ancien ?
Au-delà de dix à douze ans, même une mini-omnium se discute : la valeur assurée devient faible et la franchise absorbe une part importante de l’indemnité. Beaucoup de conducteurs ne conservent alors que le bris de vitrage et le vol, quand l’assureur permet de les souscrire séparément.
Pour qui est-ce le bon choix ?
La mini-omnium convient au véhicule de quatre à dix ans, encore utile mais dont la valeur ne justifie plus une omnium complète, et à celui qui roule peu ou stationne en rue, où le vol et la grêle pèsent plus que le risque de collision responsable. Si votre voiture est financée ou en leasing, vérifiez d’abord ce que le contrat de financement impose : il exige généralement une omnium complète.
À combiner avec
Quelle que soit la formule, la RC obligatoire n’indemnise pas vos propres blessures : c’est le rôle de l’assurance du conducteur. Complétez avec la protection juridique et l’assistance. Vue d’ensemble : assurance voiture.
Comparer mini-omnium et omnium
Nous chiffrons les deux formules côte à côte, avec les mêmes franchises, pour que la comparaison ait du sens. Demandez une offre.
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi