
Assurance véhicule de société
Notre Stratégie
Suivre avec vous l’évolution de votre entreprise et adaptez vos contrats à la croissance de celle-ci.
Besoin d'aide ?
N’hésitez pas à nous contacter. Nous reviendrons vers vous avec 1-2 jours ouvrables. Ou appelez-nous maintenant !
071/355.498
contact@mrib.be
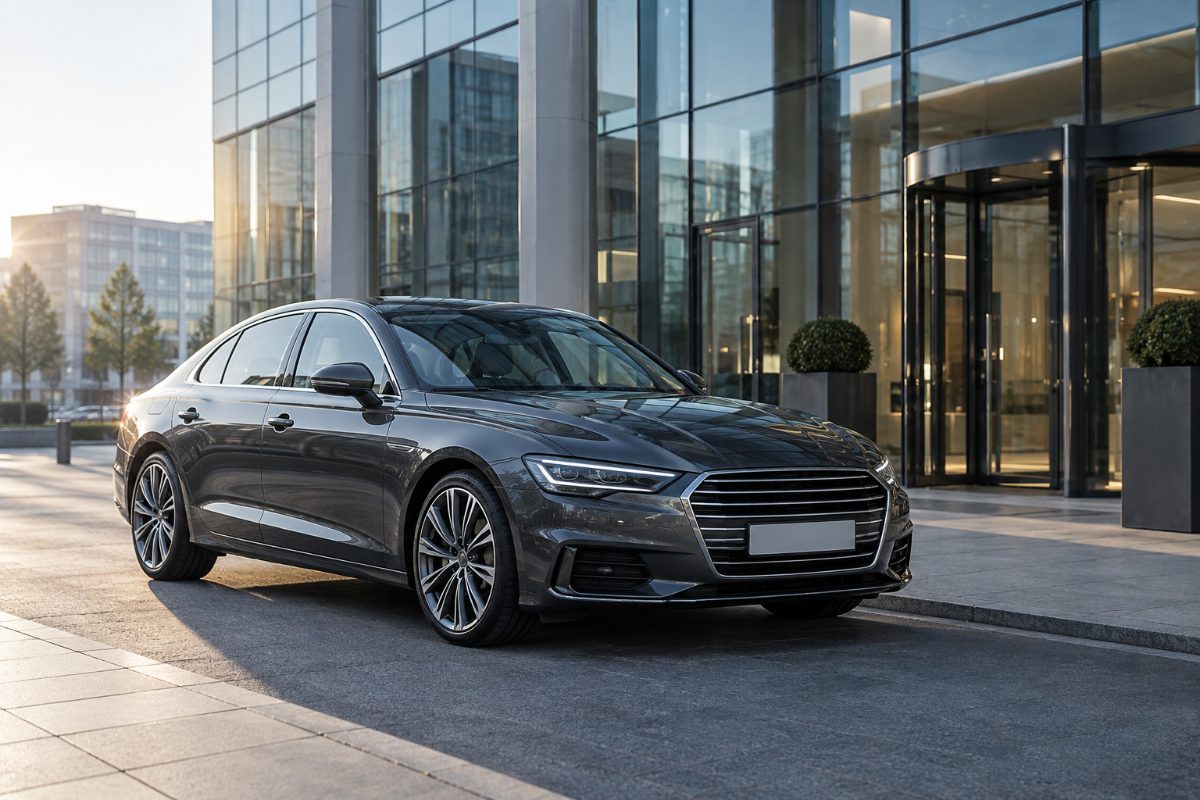
Assurance véhicule de société haut de gamme
Une omnium standard traite une berline de direction comme n’importe quel véhicule : valeur catalogue, dégressivité mensuelle, franchise forfaitaire. Sur un véhicule de plus de 75 000 € hors TVA utilisé quotidiennement, l’écart entre l’indemnité et le coût de remplacement devient vite considérable.
Une assurance véhicule de société haut de gamme répond à cette situation précise : un véhicule d’exception, à combustion ou hybride, de moins de cinq ans, conduit tous les jours par un dirigeant ou un cadre de 30 à 70 ans.
Les trois niveaux
- Risque statique — au garage uniquement, pour un véhicule non immatriculé.
- Omnium partielle — incendie, vol, vandalisme, forces de la nature, dégâts des eaux, bris de vitrage, heurt d’animaux.
- Omnium complète — tout ce qui précède, plus les dégâts matériels.
Ce que la formule ajoute
- Pas de dégressivité pendant les vingt-quatre premiers mois suivant la mise en circulation — la période où la décote est la plus brutale.
- Taxe de mise en circulation remboursée en cas de perte totale, dans la limite d’un plafond. Sur un véhicule puissant, elle représente un montant significatif que l’omnium classique ignore.
- Objets transportés couverts : ordinateur portable, échantillons, matériel professionnel laissé dans le véhicule.
- Plaque personnalisée protégée en cas de vol.
Les conditions à respecter
Deux points conditionnent la garantie, et ils ne sont pas négociables. D’abord la franchise, exprimée en pourcentage de la valeur avec un minimum, et modulée selon le conducteur : un conducteur occasionnel non désigné au contrat ne bénéficie pas des mêmes conditions.
Ensuite les dispositifs antivol, obligatoires et agréés. Le niveau exigé dépend de la marque : les modèles les plus ciblés par le vol demandent un système de repérage en plus de l’alarme. Une installation non conforme ou non entretenue est un motif de refus de garantie en cas de vol.
Le véhicule dans le patrimoine de l’entreprise
Le véhicule de société touche à plusieurs contrats. La responsabilité civile de l’entreprise ne couvre pas le véhicule lui-même ; l’immobilisation prolongée après sinistre peut relever de la perte d’exploitation si l’activité en dépend ; et l’ensemble des contrats gagne à être revu d’un bloc, comme le décrit notre page package assurance PME.
Pour un véhicule à usage privé, voyez plutôt Prestige Car, et pour un véhicule électrique l’assurance voiture électrique.
Donnez-nous la marque, le modèle, la valeur, l’année et le profil des conducteurs : nous vérifions l’éligibilité et comparons avec l’omnium de votre flotte actuelle. Demandez votre offre.
Flotte ou contrat individuel ?
Dès qu’une entreprise compte plusieurs véhicules, la question se pose. Un contrat flotte simplifie la gestion et lisse la tarification, mais il applique un traitement uniforme : la berline de direction y est tarifée et indemnisée selon les mêmes règles que les utilitaires. Sur un véhicule d’exception, cette uniformité coûte cher au moment du sinistre.
La solution retenue par la plupart des sociétés consiste à sortir le ou les véhicules haut de gamme de la flotte pour les couvrir par un contrat dédié, et à laisser le reste du parc en flotte. Nous comparons les deux scénarios chiffres en main.
Les points fiscaux et comptables à ne pas confondre
La déductibilité des primes, le traitement de l’avantage de toute nature et la récupération de la TVA relèvent de votre comptable, pas de l’assureur. Ce que nous pouvons dire : la prime d’assurance suit le régime du véhicule auquel elle se rattache, et la taxe de mise en circulation remboursée après perte totale revient au propriétaire du véhicule, donc à la société si celle-ci en est titulaire.
Enfin, si plusieurs personnes conduisent le véhicule, faites-les désigner nommément au contrat : c’est de cette liste que dépend le niveau de franchise. Le reste des couvertures de l’entreprise figure sur notre page package assurance PME.
Multi-Risk Insurance SRL est un bureau de courtage en assurances inscrit auprès de la FSMA sous le numéro 111.997 A.
À lire aussi
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi