
Assurance exploitation agricole : votre ferme et votre habitation dans un seul contrat
Notre Stratégie
Suivre avec vous l’évolution de votre entreprise et adaptez vos contrats à la croissance de celle-ci.
Besoin d'aide ?
N’hésitez pas à nous contacter. Nous reviendrons vers vous avec 1-2 jours ouvrables. Ou appelez-nous maintenant !
071/355.498
contact@mrib.be
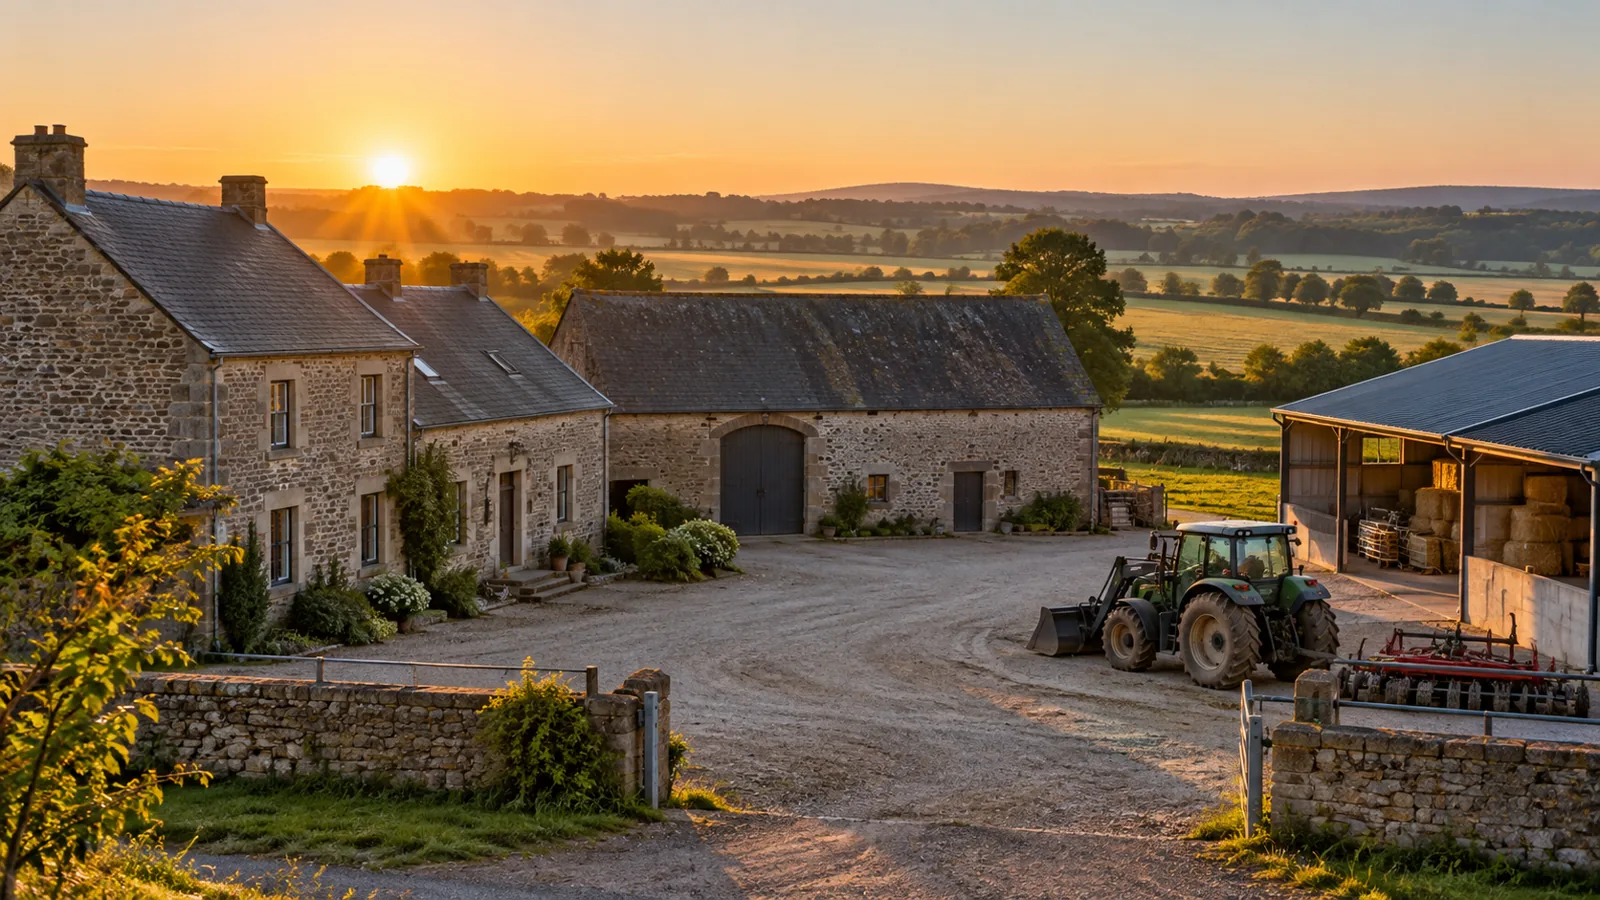
Une exploitation agricole réunit sur un même site une habitation familiale, des étables, des hangars, des silos, des serres, du matériel de grande valeur, des stocks de fourrage et d’engrais et, souvent, des animaux. Le risque d’incendie y est plus élevé qu’ailleurs (foin, paille, installations électriques anciennes, carburants), et un sinistre touche à la fois le patrimoine, le revenu et le logement de la famille.
Gratuit · sans engagement · sans obligation de changer de courtier
Ce que doit couvrir l’assurance de base
Une assurance incendie agricole complète prend en charge les dégâts aux bâtiments d’exploitation, à l’habitation privée et au contenu, que vous soyez propriétaire, locataire ou exploitant : incendie, foudre, explosion, implosion, fumée et suie, heurt, action de l’électricité, tempête, grêle et pression de la neige, bris de vitres, dégâts des eaux et du mazout, conflits du travail et attentats, catastrophes naturelles. Elle inclut la responsabilité civile liée aux bâtiments et le recours des tiers, par exemple si le feu se propage chez un voisin.
Après un sinistre couvert, elle intervient aussi dans les frais de sauvetage, de déblai et d’expertise, le chômage immobilier (l’impossibilité d’utiliser votre bien ou la perte des loyers si une partie est louée) et les dégâts causés par l’extinction.
Les garanties complémentaires qui comptent
- Vol et vandalisme du matériel et des stocks.
- Pertes indirectes, pour couvrir les frais imprévus après un sinistre.
- Pertes d’exploitation, pour maintenir votre revenu pendant la reconstruction.
- Les animaux : asphyxie ou défaillance d’organes (panne de ventilation dans un élevage hors-sol), noyade, botulisme.
- Les marchandises sensibles à la température, en chambre froide ou en serre.
- L’activité de vente directe : un petit commerce à la ferme, un glacier, un comptoir de produits locaux.
- La protection juridique, pour les litiges avec voisins, fournisseurs ou administrations.
Un seul contrat, des capitaux bien évalués
Regrouper l’exploitation et l’habitation dans un même contrat simplifie la gestion et évite les zones grises entre deux polices. L’enjeu principal reste la bonne évaluation des capitaux : un bâtiment sous-assuré, c’est une indemnité réduite au prorata en cas de sinistre (règle proportionnelle). Pour les exploitations importantes, la compagnie organise souvent une visite de risque. Nous préparons cette visite avec vous.
La prévention, un atout
Contrôle régulier des installations électriques des bâtiments d’élevage, stockage du foin sec et surveillance de sa température, carburants séparés des bâtiments, extincteurs accessibles, alarmes de ventilation pour les élevages : ces mesures réduisent le risque et pèsent dans l’acceptation et le tarif.
Questions fréquentes
J’ai un gîte à la ferme et un petit magasin de produits locaux.
Ces activités doivent être déclarées. Certaines formules agricoles couvrent une activité secondaire de petit commerce ou de petit horeca.
Mon matériel agricole est-il couvert lorsqu’il est dans un champ ?
Le contenu est généralement couvert en Belgique et dans les pays limitrophes, mais les engins roulants relèvent aussi de l’assurance auto ou d’une assurance spécifique. Nous faisons le point sur votre parc.
Où nous intervenons
Depuis notre bureau de La Louvière, nous accompagnons les agriculteurs et horticulteurs dans toute la Wallonie et à Bruxelles. Retrouvez nos pages consacrées à votre région :
Namur · Charleroi · Liège · Mons · Bruxelles · La Louvière · Nivelles · Tournai · Arlon · Soignies · Province de Luxembourg · Mouscron
Les garanties, extensions, plafonds et franchises varient selon la compagnie et la formule retenues. Seules les conditions générales et particulières du contrat font foi. Multi-Risk Insurance SRL, courtier en assurances inscrit à la FSMA sous le n° 111997 A.
Courtier indépendant inscrit à la FSMA · depuis 1993 · plusieurs compagnies comparées
À DÉCOUVRIR AUSSI
Pour aller plus loin
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi