INDUSTRIE, ATELIERS, PRODUCTION, AGRICULTURE
Une machine arrêtée peut-elle arrêter votre entreprise ?
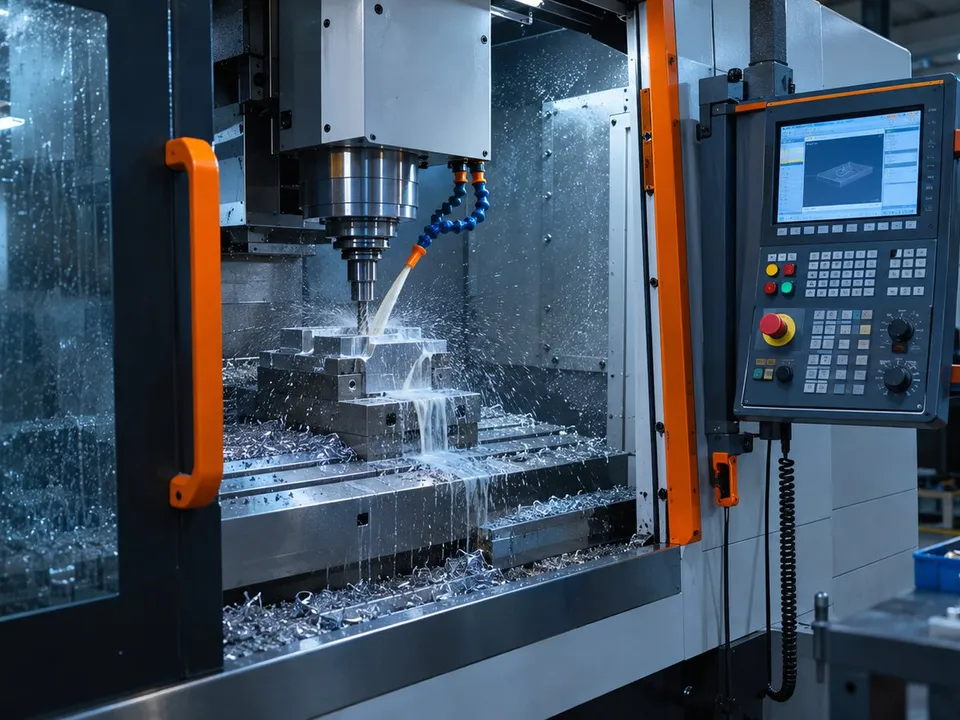
Automates, commandes numériques, télémaintenance, chaîne de production : la numérisation améliore la production, mais ajoute de nouvelles dépendances. Nous vérifions comment vos contrats répondent à un incident d'origine informatique sur vos équipements critiques.
Vérifiez l'assurance de vos machines
Type de machine, impact d'un arrêt, contrats en place : un conseiller fait le point avec vous.
Ce qui peut arriver
Une machine moderne est un ordinateur qui commande de la mécanique. Une commande malveillante, un logiciel corrompu ou un accès de maintenance détourné peuvent provoquer :
- un arrêt pur et simple, sans dommage, mais avec une production perdue ;
- un fonctionnement anormal qui abîme l'outil, la pièce usinée ou la matière première ;
- une intervention technique longue et coûteuse : diagnostic, reprogrammation, pièces ;
- des retards de livraison et des pénalités envers vos clients.
Cyber et bris de machines : deux contrats, deux logiques
La garantie cyber ne remplace pas nécessairement le bris de machines. Inversement, certains contrats techniques comportent des exclusions informatiques : virus, logiciel malveillant, parfois erreur de programmation. Entre les deux, la frontière dépend de l'origine exacte du dommage — logiciel malveillant ou accès frauduleux sans logiciel malveillant — et de la rédaction des contrats.
S'y ajoute la perte d'exploitation : elle suppose souvent un dommage matériel garanti, ou un déclencheur cyber précis avec sa propre période d'attente.
Un contrat Cyber et un contrat Bris de machines ne suffisent pas forcément à couvrir ensemble le sabotage numérique d'un équipement. Les événements garantis, les exclusions, les franchises et les périodes d'attente doivent être examinés contrat par contrat.
Les questions que nous posons aux assureurs
- Le dommage physique à la machine après une commande malveillante est-il couvert, et par quel contrat ?
- La réponse change-t-elle selon qu'il y a ou non un logiciel malveillant ?
- Un incident chez le prestataire de télémaintenance est-il pris en compte ?
- Quelle perte d'exploitation, après quel délai, pendant combien de temps ?
Nous demandons des réponses écrites, articles des conditions à l'appui, avant toute recommandation.
Une machine unique et critique ?
Si un arrêt de quelques jours met votre activité en difficulté, c'est la priorité à examiner.
Ce qui aide à obtenir de bonnes conditions
Inventaire des machines critiques et de leur valeur, accès de télémaintenance limités et tracés, réseau de production séparé du réseau bureautique, sauvegardes des programmes machine, plan de redémarrage. Ces éléments rassurent les assureurs et réduisent l'arrêt réel.
Votre courtier
Multi-Risk Insurance est un courtier indépendant inscrit auprès de la FSMA. Nous présentons votre demande aux assureurs spécialisés de ce marché, nous vous remettons une proposition écrite et nous restons votre interlocuteur en cas de sinistre. Toute offre reste soumise à l'acceptation de la compagnie.
Questions fréquentes
Mon bris de machines couvre-t-il une panne d'origine informatique ?
Pas toujours : certaines polices excluent les dommages causés par un virus ou un logiciel malveillant. La clause exacte doit être lue et, si nécessaire, confirmée par écrit.
La télémaintenance de mon fournisseur change-t-elle quelque chose ?
Oui : elle crée une dépendance envers un tiers. Il faut vérifier comment votre contrat traite un incident survenu chez ce prestataire.
Devez-vous visiter l'atelier ?
Pas forcément pour un premier examen. Une visite peut être utile pour les installations importantes ; nous en convenons avec vous.
À savoir. L'analyse n'est ni une garantie de couverture ni une offre d'assurance. Les garanties et exclusions dépendent des contrats et de l'acceptation du risque par l'assureur.
Votre entreprise pourrait-elle faire face à cinq jours d'arrêt ?
Décrivez vos installations et vos assurances actuelles. MRI vous recontacte pour examiner les éventuelles lacunes de couverture. Demande sans engagement.