
Assurance panneaux photovoltaïques
MAISON, APPARTEMENT, MAISON DE VACANCES
Quel Contrat Choisir ?
Besoin d’aide pour choisir le bon contrat, contactez-nous.
+071 355.498
contact@mrib.be
Assurance panneaux solaires
Assurance panneaux photovoltaïques : ce qui est réellement couvert
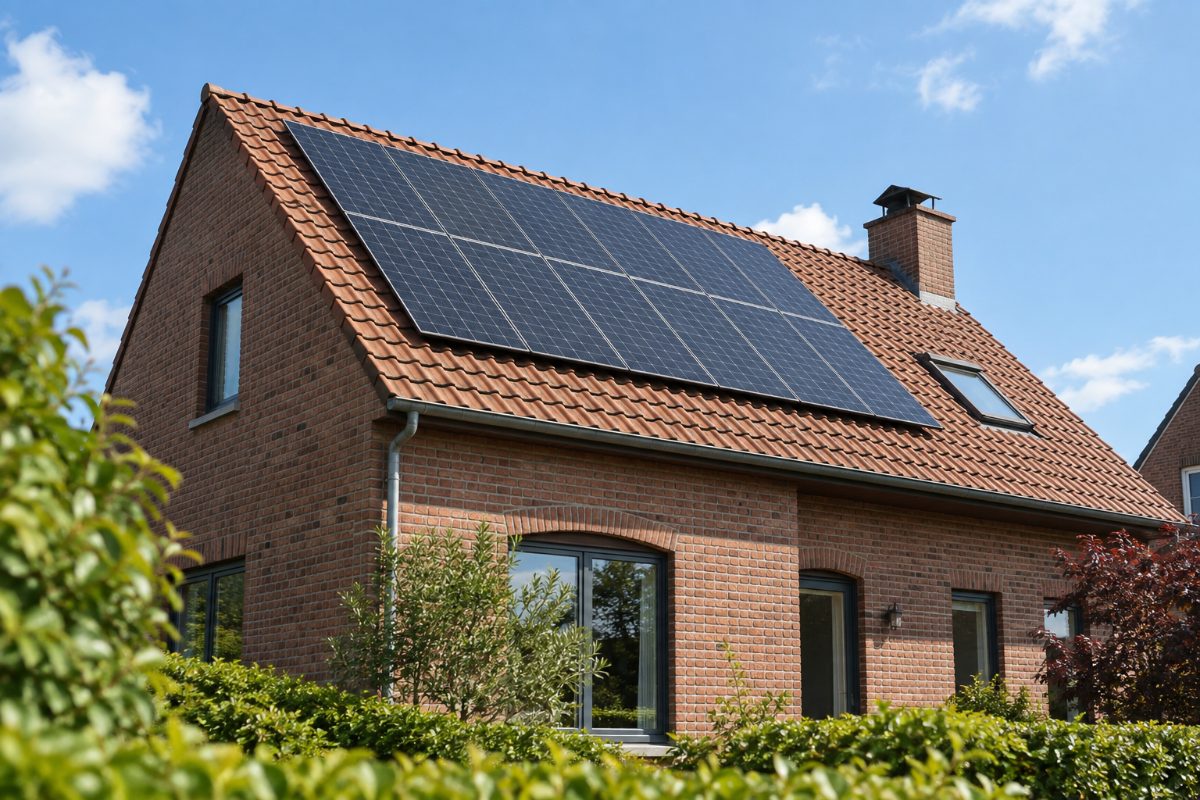
Une assurance panneaux photovoltaïques ne se résume pas à une ligne supplémentaire dans le contrat habitation. Des panneaux fixés à demeure sur la toiture font partie du bâtiment : ils sont couverts par le contrat incendie, mais à deux conditions — qu’ils aient été déclarés, et que le capital assuré ait été adapté en conséquence. Une installation non déclarée expose à la règle proportionnelle sur l’ensemble du bâtiment, pas seulement sur les panneaux.
Les sinistres les plus fréquents
- Tempête, grêle, poids de la neige : la grêle reste la première cause de dommages sur une installation résidentielle.
- Foudre et surtension : les modules résistent, l’onduleur beaucoup moins. C’est la pièce la plus souvent remplacée.
- Incendie : qu’il parte de l’installation ou qu’il l’atteigne depuis le bâtiment.
- Vol et vandalisme : surtout sur les installations au sol, sur hangar ou sur un chantier.
- Bris et chute d’objets : branche, antenne, élément de toiture.
Les deux points que l’on oublie
La perte de rendement. Après un sinistre couvert, l’installation est réparée, mais l’électricité non produite pendant les semaines d’immobilisation n’est pas indemnisée d’office. C’est une garantie à souscrire séparément. Notre produit ATON+ est une police tous risques qui propose cette couverture « perte de rendement » en option, pour les particuliers comme pour les entreprises ; sa souscription suppose que le bâtiment soit assuré par nos soins.
La responsabilité civile. Un panneau qui se détache, un départ de feu qui se propage chez le voisin, une chute d’élément sur un véhicule : c’est la RC immeuble de votre contrat habitation qui intervient, à condition là encore que l’installation soit connue de l’assureur. Le fonctionnement de cette garantie est expliqué sur notre page assurance incendie.
Batterie domestique, borne de recharge et revente
Une batterie de stockage et une borne de recharge sont des équipements fixés à demeure : ils s’ajoutent eux aussi au capital bâtiment. Si vous vendez le bien, l’installation suit le bâtiment et doit figurer dans le contrat du nouveau propriétaire. Si vous louez votre toiture à un tiers, la situation change : l’installation ne vous appartient pas, et il faut vérifier qui assure quoi.
Vérifier votre couverture actuelle
Sortez votre police et cherchez la mention des panneaux dans la description du risque. Si elle n’y figure pas, l’installation n’est pas assurée, même si elle est sur votre toit depuis dix ans. Nous relisons votre contrat et chiffrons l’adaptation. Demandez votre offre.
Installation en toiture, au sol ou sur un bâtiment professionnel
Le régime n’est pas le même selon l’emplacement. En toiture d’une habitation, l’assurance panneaux photovoltaïques suit le contrat incendie du bâtiment. Au sol, dans un jardin ou sur une prairie, l’installation est une construction distincte qui doit être décrite comme telle : la garantie tempête ne s’applique pas automatiquement et le risque de vol est nettement plus élevé.
Sur un bâtiment professionnel — hangar agricole, atelier, entrepôt —, l’installation entre dans l’assurance des biens de l’entreprise. Deux points méritent alors une attention particulière : la conformité de l’installation électrique, souvent exigée comme condition de garantie, et l’interruption d’activité si un sinistre sur les panneaux rend le bâtiment inutilisable.
Les questions à poser à votre assureur
- L’installation est-elle mentionnée dans la description du risque, avec sa puissance et son année de pose ?
- Le capital bâtiment a-t-il été augmenté du montant de l’installation ?
- L’onduleur est-il couvert par la garantie dégâts électriques, et jusqu’à quel montant ?
- Quelle franchise s’applique en cas de grêle ?
- La perte de rendement est-elle prévue, pour quelle durée et sur quelle base de calcul ?
Si vous ne trouvez pas la réponse dans vos conditions particulières, c’est généralement que la garantie n’existe pas. Demandez votre offre et nous reprenons le dossier depuis la description du risque.
En ces temps de turbulences économiques, où les coûts énergétiques pèsent de plus en plus sur notre budget, un nombre croissant de familles et d’entreprises investissent dans l’énergie verte et durable.
Que vous désiriez acheter et que soyez déjà propriétaire de panneaux solaires.
Vous souhaitez protéger votre investissement, vous pouvez dès maintenant grâce à notre nouveau produit ATON + souscrire une police tous risques avec en option une couverture « perte de rendement » après sinistre couvert.
S’adresse aux particuliers et aux entreprises.
La souscription de ce contrat se fait uniquement si le bâtiment est assuré par nos soins.
Multi-Risk Insurance SRL est un bureau de courtage en assurances inscrit auprès de la FSMA sous le numéro 111.997 A.
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi