Assurance Prestige Home Protection
MAISON, APPARTEMENT, MAISON DE VACANCES
Quel Contrat Choisir ?
Besoin d’aide pour choisir le bon contrat, contactez-nous.
+071 355.498
contact@mrib.be
Prestige Home Protection
Une assurance sur mesure et sans surprise qui couvre votre maison de prestige et son contenu.
PRESTIGE HOME PROTECTION
Une assurance sur mesure et sans surprise qui couvre votre maison de prestige et son contenu.
Du bâtiment et ses annexes aux bijoux en passant par la décoration, Prestige Home Protection veille sur l’ensemble de votre patrimoine immobilier et mobilier, avec de larges garanties, ainsi que notre expertise et nos conseils.
- Bâtiment : valeur de reconstruction à neuf selon l’évaluation gratuite faite par Vander Haeghen. Dépassement illimité.
- Contenu : valeur de remplacement à neuf de votre contenu.
- Patrimoine artistique, collections et bijoux :
- Soit en valeur de remplacement dans le contenu
- Soit en valeur agréée, selon
- Le bâtiment :
- L’habitation principale
- Les constructions en dur et permanentes à la même adresse
- Les clôtures y compris les haies
- La piscine, intérieure ou extérieure
- Le poolhouse
- Le carport
- Les équipements fixés à demeure tels que chauffage, climatisation, sauna, hammam, jacuzzi, cuisine équipée
- Les panneaux solaires ou photovoltaïques fixés au bâtiment
- La domotique
- Les portails, garages, terrasses, accès, tennis, éclairage
Assurance Prestige Home : pour quelles habitations ?
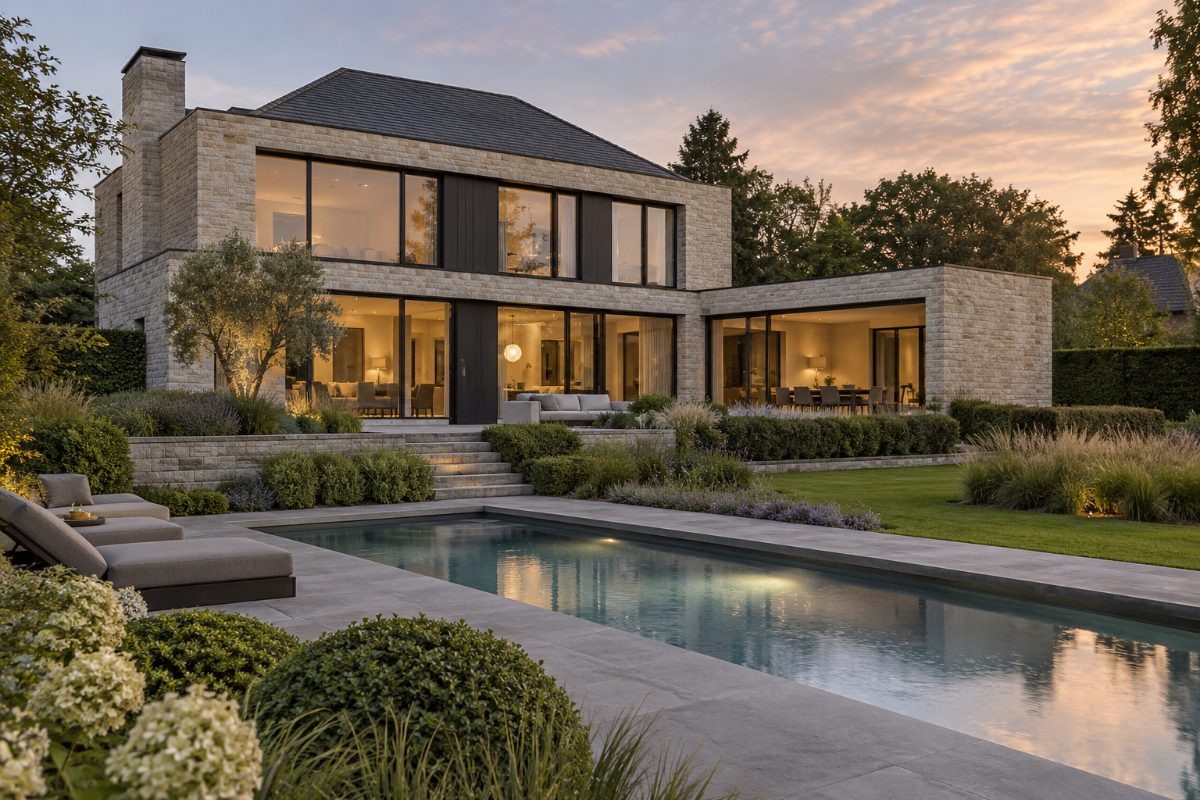
L’assurance Prestige Home Protection s’adresse aux habitations dont la valeur de reconstruction, les matériaux ou le contenu sortent du cadre d’un contrat incendie standard : villa, demeure de caractère, maison architecte, bien rénové avec des finitions coûteuses, propriété avec piscine, poolhouse, tennis ou dépendances.
Le principe change par rapport à une police classique. Le capital n’est pas déclaré par le client sur une grille standard : le bâtiment est évalué gratuitement par un expert (Vander Haeghen), et le contrat prévoit un dépassement illimité de la valeur de reconstruction à neuf. Le contenu est indemnisé en valeur de remplacement à neuf.
Ce que le contrat considère comme « le bâtiment »
L’habitation principale, les constructions en dur permanentes à la même adresse, les clôtures et les haies, la piscine intérieure ou extérieure, le poolhouse, le carport, les équipements fixés à demeure (chauffage, climatisation, sauna, hammam, jacuzzi, cuisine équipée), les panneaux solaires fixés au bâtiment, la domotique, les portails, garages, terrasses, accès, tennis et éclairage extérieur.
Le contenu et les objets de valeur
Le contenu couvre l’ensemble des biens meubles vous appartenant : mobilier, décoration, rideaux, éclairage non fixé, literie, électroménager, matériel audiovisuel et informatique. Le patrimoine artistique, les collections et les bijoux sont couverts soit en valeur de remplacement dans le contenu, soit en valeur agréée — un montant fixé de commun accord, qui évite toute discussion après sinistre. Pour une collection importante, la couverture dédiée Fine Art Insurance prend le relais.
La différence avec un contrat incendie classique
Sur une habitation courante, c’est la grille d’évaluation qui fixe le capital et qui, correctement complétée, écarte la règle proportionnelle ; le mécanisme est détaillé sur notre page assurance incendie. Sur un bien de prestige, le risque de sous-assurance est bien plus élevé : matériaux spécifiques, pièces sur mesure, aménagements extérieurs, contenu difficile à chiffrer. L’expertise préalable et le dépassement illimité répondent précisément à ce risque.
Les garanties légales restent les mêmes que pour tout contrat « risques simples », catastrophes naturelles comprises : inondation, refoulement des égouts publics, tremblement de terre, glissement ou affaissement de terrain.
Faire évaluer votre bien
La première étape est l’évaluation. Elle fixe le capital, conditionne la prime et détermine ce que vous toucherez réellement après un sinistre. Nous organisons l’expertise et comparons les formules disponibles pour ce type de bien. Demandez votre offre.
Une couverture « tous risques », sans règle proportionnelle
C’est la différence de fond avec un contrat incendie classique. Prestige Home Protection est une formule tous risques : elle couvre les dommages matériels survenus de manière soudaine, fortuite et imprévisible, et non une liste fermée de périls. Ce qui n’est pas exclu est couvert.
Second point décisif : pas de sous-assurance, pas de règle proportionnelle. Si l’évaluation du bâtiment s’avère inférieure au coût réel de reconstruction, l’indemnité n’est pas réduite au prorata — le mécanisme est expliqué sur notre page assurance incendie. Sur une habitation de prestige, c’est le risque numéro un, et il est écarté contractuellement.
Une visite du bien, préalable obligatoire
Le contrat ne se souscrit pas sur questionnaire. Une visite sur place est requise, et l’évaluation de la valeur à neuf du bâtiment est réalisée gratuitement. Le patrimoine artistique et les bijoux font l’objet d’une expertise séparée et sont assurés en valeur agréée, sans limite d’intervention ni franchise. Pour une collection importante, la couverture dédiée Fine Art Insurance prend le relais dans le monde entier.
Les conditions d’accès
Prestige Home Protection ne s’adresse pas à toutes les habitations. Trois seuils déterminent l’accès à la formule :
- Capital bâtiment : 750 000 € minimum.
- Capital contenu : 150 000 € minimum.
- Franchise : 750 € par sinistre, fixe et non indexée.
En dessous de ces montants, une formule habitation classique reste mieux adaptée : voyez notre page assurance incendie. Ces seuils sont ceux communiqués par la compagnie et peuvent évoluer ; nous les confirmons au moment de l’étude. Demandez votre offre.
Quels sont les biens concernés ?
Le contenu : L’ensemble des biens meubles, vous appartenant, qui se trouvent dans le bâtiment désigné, en ce compris:
- Le mobilier
- La décoration, les rideaux, l’éclairage non-fixé
- La literie, les vêtements, la maroquinerie, les chaussures
- Les linges de table et de maison
- Les services de table
- Le matériel professionnel
- Les œuvres d’art, les valeurs, les bijoux
- Le matériel de sport
- Les meubles de jardin, le matériel de jardinage
- Les animaux domestiques
Quelles sont les garanties proposées
- TOUS RISQUES: c’est-à-dire, tout dommage matériel, aux biens assurés, dû à des circonstances soudaines, fortuites et imprévisibles résultant d’un péril non-exclu. Exemples: incendie, foudre, explosion, chute d’avion ou d’appareils aéronautiques, tempête et grêle, catastrophes naturelles, inondations, tremblement de terre, bris de vitre, vandalisme, vol avec effraction, avec violence, avec menace, avec prise d’otage , home jacking, perte, bris de machine sur certains équipements fixes, opacification des vitrages isolants, remplacement des serrures après le vol ou la perte des clés, dommages causés par des animaux, déplacement temporaire du mobilier dans le monde entier, etc.
- Charge de la preuve : vous prouvez le dommage matériel au bien assuré, rien d’autre, nous devons prouver un éventuel cas d’exclusion
.
Multi-Risk Insurance SRL est un bureau de courtage en assurances inscrit auprès de la FSMA sous le numéro 111.997 A.
Parlons de votre situation
Un courtier de notre bureau analyse votre demande et revient vers vous, en principe sous 1 à 2 jours ouvrables.
Demander une offreNous contacter071 35 54 98
À voir aussi