BOUCHERS, POISSONNIERS, TRAITEURS, GROSSISTES, HORECA
Chambre froide connectée et cyberattaque : votre stock est-il assuré ?
Dans un commerce alimentaire, quelques heures de dérèglement suffisent à rendre un stock inutilisable. Lorsque l'origine est une manipulation à distance du régulateur, plusieurs contrats peuvent être concernés — ou aucun. Nous faisons le point avec vous.
Faites analyser votre couverture chambre froide
Type de froid, valeur du stock, contrats en place : quelques questions suffisent pour commencer.
Un risque nouveau pour un équipement familier
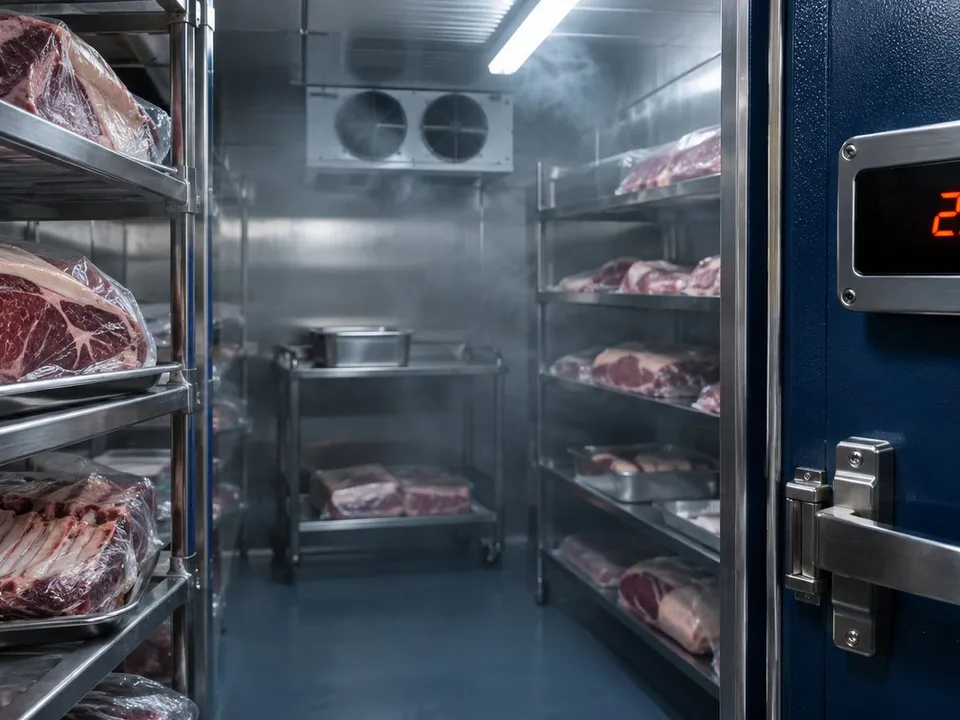
Régulateurs connectés, alarmes envoyées sur smartphone, maintenance par le frigoriste à distance : la gestion du froid s'est modernisée. Elle a aussi ouvert une porte. Si une personne malveillante modifie la consigne de température, l'installation peut fonctionner parfaitement… à la mauvaise température. Le lendemain matin, la viande, le poisson, les plats préparés ou les produits laitiers doivent être détruits, et le commerce ne peut pas ouvrir normalement.
Pourquoi l'assurance n'est pas évidente
Dans ce scénario, rien n'est cassé. Or :
- la garantie détérioration des marchandises est souvent liée à une panne ou un accident de l'installation frigorifique : un réglage modifié volontairement n'en est pas forcément un ;
- le contrat cyber vise d'abord vos systèmes et vos données ; les marchandises en sont souvent exclues, sauf extension spécifique pour denrées périssables ;
- la perte d'exploitation classique suppose en général un dommage matériel garanti.
Le régulateur connecté est-il un « système informatique » au sens de votre contrat cyber ? La réponse se trouve dans les définitions, pas dans la publicité.
Un contrat Cyber et un contrat Bris de machines ne suffisent pas forcément à couvrir ensemble le sabotage numérique d'un équipement. Les événements garantis, les exclusions, les franchises et les périodes d'attente doivent être examinés contrat par contrat.
Ce que nous examinons
- votre garantie marchandises : causes couvertes, plafond, franchise, conditions d'alarme et de surveillance ;
- l'existence d'une extension cyber pour les denrées périssables et ses conditions ;
- votre perte d'exploitation : déclencheur, période d'attente, durée d'indemnisation ;
- le contrat d'entretien du frigoriste et l'accès à distance à votre installation ;
- votre responsabilité envers vos clients (traiteur, livraisons, collectivités).
Votre chambre froide est connectée ?
Faites vérifier si votre assurance suit. Demande sans engagement.
Les bons réflexes, côté prévention
Les assureurs regardent aussi la prévention : alarme de température indépendante du régulateur, mot de passe d'origine changé, accès à distance réservé au frigoriste et protégé, relevés de température conservés. Ces mesures limitent le risque et facilitent la discussion avec l'assureur. Parlez-en avec votre installateur.
Votre courtier
Multi-Risk Insurance est un courtier indépendant inscrit auprès de la FSMA. Nous présentons votre demande aux assureurs spécialisés de ce marché, nous vous remettons une proposition écrite et nous restons votre interlocuteur en cas de sinistre. Toute offre reste soumise à l'acceptation de la compagnie.
Questions fréquentes
Ma garantie « perte de marchandises » joue-t-elle en cas de piratage ?
Cela dépend de la cause couverte. Si le contrat vise une panne ou un accident de l'installation, un réglage modifié à distance peut ne pas être visé. Nous lisons la clause avec vous.
Faut-il une assurance cyber pour un petit commerce ?
Pas systématiquement. Nous partons de vos équipements et de votre stock pour voir quelle garantie a du sens, cyber ou extension d'un contrat existant.
Quelles informations préparer ?
Le type d'installation, la valeur maximale de votre stock réfrigéré et vos contrats actuels. Aucune information technique sur vos accès n'est nécessaire.
À savoir. L'analyse n'est ni une garantie de couverture ni une offre d'assurance. Les garanties et exclusions dépendent des contrats et de l'acceptation du risque par l'assureur.
Votre entreprise pourrait-elle faire face à cinq jours d'arrêt ?
Décrivez vos installations et vos assurances actuelles. MRI vous recontacte pour examiner les éventuelles lacunes de couverture. Demande sans engagement.